
Raport Freenow dotyczący mobilności korporacyjnej w Polsce w 2026 r.
Według raportu Freenow by Lyft na temat mobilności biznesowej w Polsce w 2026 roku, aż 69% polskich pasażerów służbowych definiuje profesjonalizm przejazdu przez pryzmat cyfrowej wygody i automatyzacji rozliczeń, stawiając efektywność administracyjną ponad klasę samochodu.
Najważniejsze informacje
69% polskich pasażerów biznesowych uznaje bezproblemowe cyfrowe rozliczanie wydatków za kluczowy wyznacznik profesjonalnej usługi (panel wewnętrzny, Q1 2026, n=388 w Warszawie i Trójmieście).
22,0% przejazdów w Warszawie realizowanych jest z użyciem profilu służbowego (dane transakcyjne, FY 2025), co stanowi najwyższy odsetek podróży B2B wśród wszystkich miast w Polsce.
Około 40% wszystkich przejazdów na polskiej platformie Freenow stanowią kursy zelektryfikowane, podczas gdy w skali całej europejskiej platformy 61% przejazdów B2B w FY 2025 odbyło się pojazdami niskoemisyjnymi.
Użytkownicy B2B są o 33% bardziej lojalni niż klienci indywidualni. Wykonują średnio 3,44 przejazdów miesięcznie w porównaniu do 2,73 w segmencie B2C.
10,5% wynosi rozpoznawalność Freenow dla Firm wśród pasażerów łączących przejazdy prywatne i służbowe (12,1% wśród ogółu użytkowników w Q1 2026), co wskazuje na znaczący potencjał wzrostu adopcji rozwiązań korporacyjnych
Czym jest raport Freenow o mobilności biznesowej dla Polski?
Oficjalne opracowanie Freenow: raport ustanawia standardy analityczne dla sektora miejskiej mobilności B2B w Europie.
Cztery kluczowe rynki miejskie: badanie analizuje realia biznesowe w Warszawie, Krakowie, Gdańsku i Wrocławiu.
Trójstopniowa triangulacja danych: opracowanie łączy zewnętrzny Brand Tracker, badanie ankietowe CRM oraz twarde dane transakcyjne z roku obrotowego 2025.
Weryfikacja operacyjna: panel wewnętrzny objął Warszawę i Trójmiasto, podczas gdy Kraków i Wrocław reprezentowane są bezpośrednio przez transakcje przejazdów.
Raport Freenow o mobilności biznesowej dla Polski 2026 to branżowe opracowanie analityczne przygotowane przez Freenow w celu zdefiniowania standardów miejskiej mobilności służbowej w Europie w oparciu o weryfikowalne dane operacyjne. Dokument bada zachowania pasażerów biznesowych, efektywność administracyjną, tempo wdrażania zrównoważonych flot oraz niezawodność realizacji przejazdów w kluczowych ośrodkach gospodarczych. Niniejsza edycja analizuje rynek polski, koncentrując się na czterech aglomeracjach: Warszawie, Krakowie, Gdańsku i Wrocławiu.
Metodologia badania opiera się na triangulacji trzech niezależnych źródeł danych, w pełni zatwierdzonych przez działy compliance i ochrony danych osobowych, bez wykorzystania informacji umożliwiających identyfikację osób. Pierwszym filarem jest zewnętrzny Brand Tracker prowadzony cyklicznie od pierwszego kwartału 2025 roku do pierwszego kwartału 2026 roku na próbie około 400 polskich respondentów kwartalnie. Drugie źródło stanowi panel wewnętrzny zrealizowany w pierwszym kwartale 2026 roku za pośrednictwem ankiety Qualtrics w kanale CRM, obejmujący 388 zweryfikowanych odpowiedzi z Warszawy oraz Trójmiasta. Trzeci komponent tworzą zanonimizowane dane transakcyjne z całego roku obrotowego 2025 dla segmentu przejazdów biznesowych i hybrydowych we wszystkich czterech miastach, przy czym Kraków i Wrocław zostały uwzględnione wyłącznie na poziomie transakcyjnym.
Co polscy pasażerowie biznesowi uważają za profesjonalną usługę?
69% polskich pasażerów biznesowych uznaje płynną obsługę cyfrową i automatyzację rozliczeń za kluczowy wyznacznik profesjonalizmu zamiast klasy samochodu czy kierowcy w garniturze (panel wewnętrzny, Q1 2026, n=388).
Bezpieczeństwo usługi (wynik 4,5) stanowi najważniejsze kryterium wyboru w Polsce, dominując ranking znacznie silniej niż w pozostałych sześciu badanych krajach.
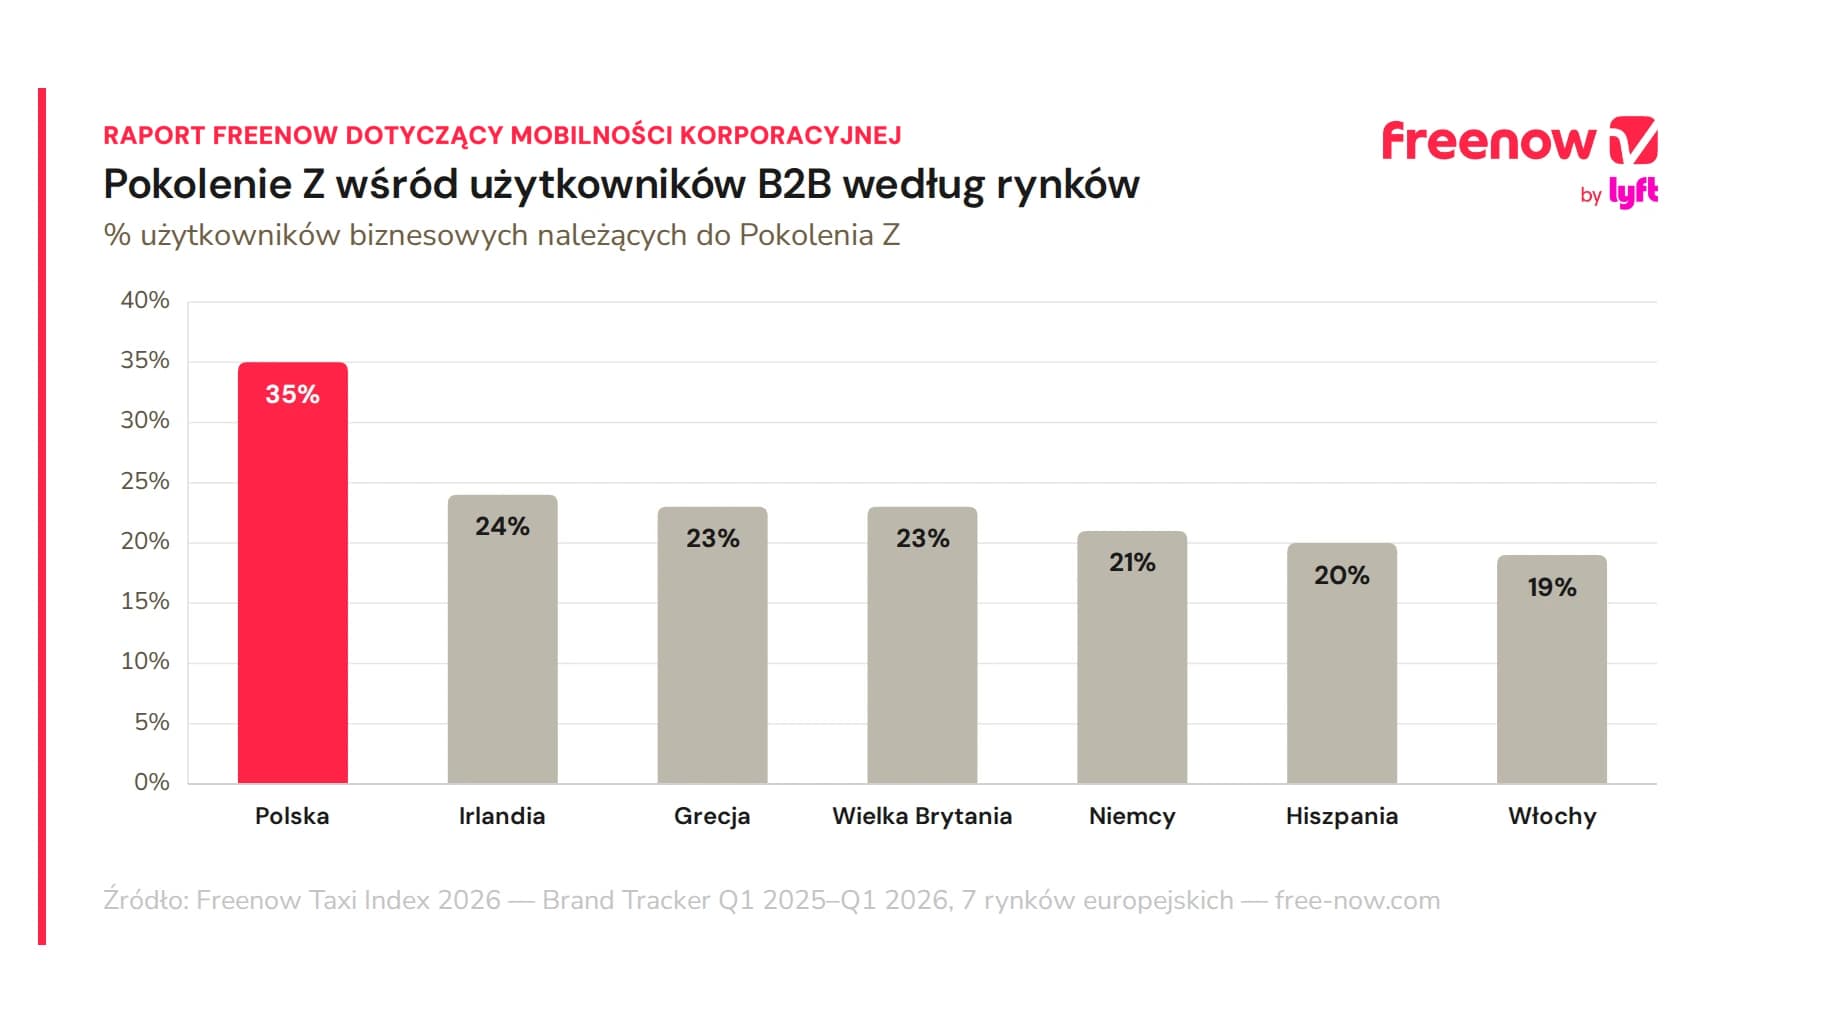
35% udziału Pokolenia Z wśród polskich użytkowników B2B to najwyższy wynik spośród wszystkich badanych rynków europejskich.
36 lat wynosi średni wiek użytkownika biznesowego w Polsce, tworząc młodszą strukturę odbiorców skoncentrowaną na rozwiązaniach cyfrowych.
Dla polskich pasażerów biznesowych pojęcie profesjonalizmu w podróżach służbowych uległo zasadniczej zmianie. W pierwszym kwartale 2026 roku aż 69% podróżujących służbowo w Polsce wskazało, że o profesjonalnym charakterze usługi decyduje płynne doświadczenie cyfrowe z automatycznym rozliczaniem formalności, a nie prestiżowa klasa samochodu czy kierowca w garniturze. Tradycyjne wyznaczniki statusu ustępują miejsca bezpośredniej sprawności operacyjnej.
Analiza kryteriów wyboru potwierdza zdecydowaną dominację parametrów bezpieczeństwa. W Polsce bezpieczeństwo usługi osiągnęło wynik 4,5 w dziesięciopunktowej skali ważności, co stanowi najwyższy priorytet i najbardziej zdecydowane wskazanie spośród wszystkich siedmiu badanych rynków europejskich. Czas oczekiwania na przyjazd kierowcy oraz ogólna niezawodność zajmują kolejne pozycje, wyprzedzając elastyczność metod płatności i tradycyjnie pojmowany profesjonalizm kierowcy.
Taka hierarchia wartości wynika wprost ze specyfiki demograficznej polskich użytkowników biznesowych. Średni wiek pasażera B2B w Polsce wynosi 36 lat, co stanowi wyraźnie młodszy profil w porównaniu ze średnią europejską. Grupa wiekowa 18–34 lata odpowiada za 49% bazy, przedział 35–54 lata obejmuje 39%, a osoby powyżej 55 roku życia stanowią 12%. W ujęciu pokoleniowym przeważają Millenialsi z wynikiem 42%, podczas gdy Pokolenie Z osiąga aż 35%, co jest najwyższym odsetkiem tej grupy odnotowanym w całym badaniu. Uzupełnienie stanowią przedstawiciele Pokolenia X na poziomie 19% oraz Baby Boomers z udziałem 4%. Tak wyraźna obecność młodszych generacji naturalnie przesuwa oczekiwania w stronę natychmiastowej dostępności i cyfrowej prostoty.
Co polscy pasażerowie biznesowi uważają za profesjonalną usługę?
Kryterium wyboru | Średnia ocena ważności (skala 1–10) | Pozycja w rankingu |
Bezpieczeństwo usługi | 4,5 | 1 |
Czas oczekiwania na kierowcę | 5,3 | 2 |
Niezawodność usługi | 5,7 | 3 |
Zakres opcji płatności | 6,0 | 4 |
Profesjonalizm kierowcy | 6,4 | 5 |
Jak polskie firmy zarządzają płatnościami i rozliczeniami podróży służbowych?
43–48% osób podróżujących służbowo w Europie wciąż płaci za przejazdy prywatną kartą i ubiega się o późniejszy zwrot, co dowodzi powszechnego charakteru manualnych rozliczeń w skali całego kontynentu.
36% polskich pasażerów biznesowych ocenia automatyczną eliminację raportów wydatków jako niezbędną lub przydatną (panel wewnętrzny, Q1 2026), wskazując na wczesny etap adopcji i dużą przestrzeń wzrostu względem Włoch (65%), Hiszpanii (60%) czy Niemiec (58%).
34% ankietowanych profesjonalistów w Polsce zarezerwowało przejazd dla współpracownika, klienta lub gościa przez firmowe konto w ciągu ostatnich trzech miesięcy (Q1 2026), co stanowi trzeci najwyższy wynik aktywności organizatorów wśród badanych rynków.
0,9% wynosi najwyższy udział integracji ERP (Gdańsk), przy czym we wszystkich czterech badanych miastach w Polsce wskaźniki synchronizacji z SAP Concur i Amadeus Cytric utrzymują się poniżej 1% w FY 2025.
Ręczne rozliczanie wydatków za przejazdy służbowe stanowi powszechne wyzwanie operacyjne w całej Europie. Z danych Brand Trackera wynika, że od 43% do 48% osób podróżujących służbowo na rynku europejskim nadal pokrywa koszty podróży prywatną kartą płatniczą, a następnie ubiega się o zwrot środków w firmie. Ten proces obciąża działy finansowe i ogranicza bieżącą kontrolę nad wydatkami mobilnymi.
W Polsce zapotrzebowanie na zautomatyzowane rozliczanie znajduje się na wczesnym etapie rozwoju, tworząc jednocześnie dużą przestrzeń do przyszłego wzrostu. W pierwszym kwartale 2026 roku 36% polskich pasażerów biznesowych uznało eliminację ręcznych raportów wydatków za niezbędną (10%) lub przydatną (26%), podczas gdy 64% określiło ją jako nieistotną. Wynik ten plasuje Polskę za dojrzałymi rynkami, takimi jak Włochy (65%), Hiszpania (60%) czy Niemcy (58%), co odzwierciedla początkową fazę integracji procesów finansowych w polskich przedsiębiorstwach.
Wyraźnym atutem polskiego rynku pozostaje natomiast wysoka aktywność pracowników w roli organizatorów transportu dla innych osób. W pierwszym kwartale 2026 roku aż 34% ankietowanych profesjonalistów w Polsce zarezerwowało przejazd dla współpracownika, klienta lub gościa za pośrednictwem firmowego konta w ciągu ostatnich trzech miesięcy (66% nie miało takiej potrzeby). To trzeci najwyższy wskaźnik aktywności organizacyjnej spośród badanych rynków. Odpowiedzią na te potrzeby jest narzędzie Web Booker od Freenow, bezpłatny panel pozwalający recepcjom i asystentom zamawiać przejazdy bez konieczności angażowania prywatnych kart pracowników.
Udział integracji Concur/Cytric
Miasto | Udział integracji Concur/Cytric |
Gdańsk | 0,9% |
Kraków | 0,6% |
Wrocław | 0,6% |
Warszawa | 0,4% |
Jak zrównoważone są podróże służbowe z Freenow w Polsce?
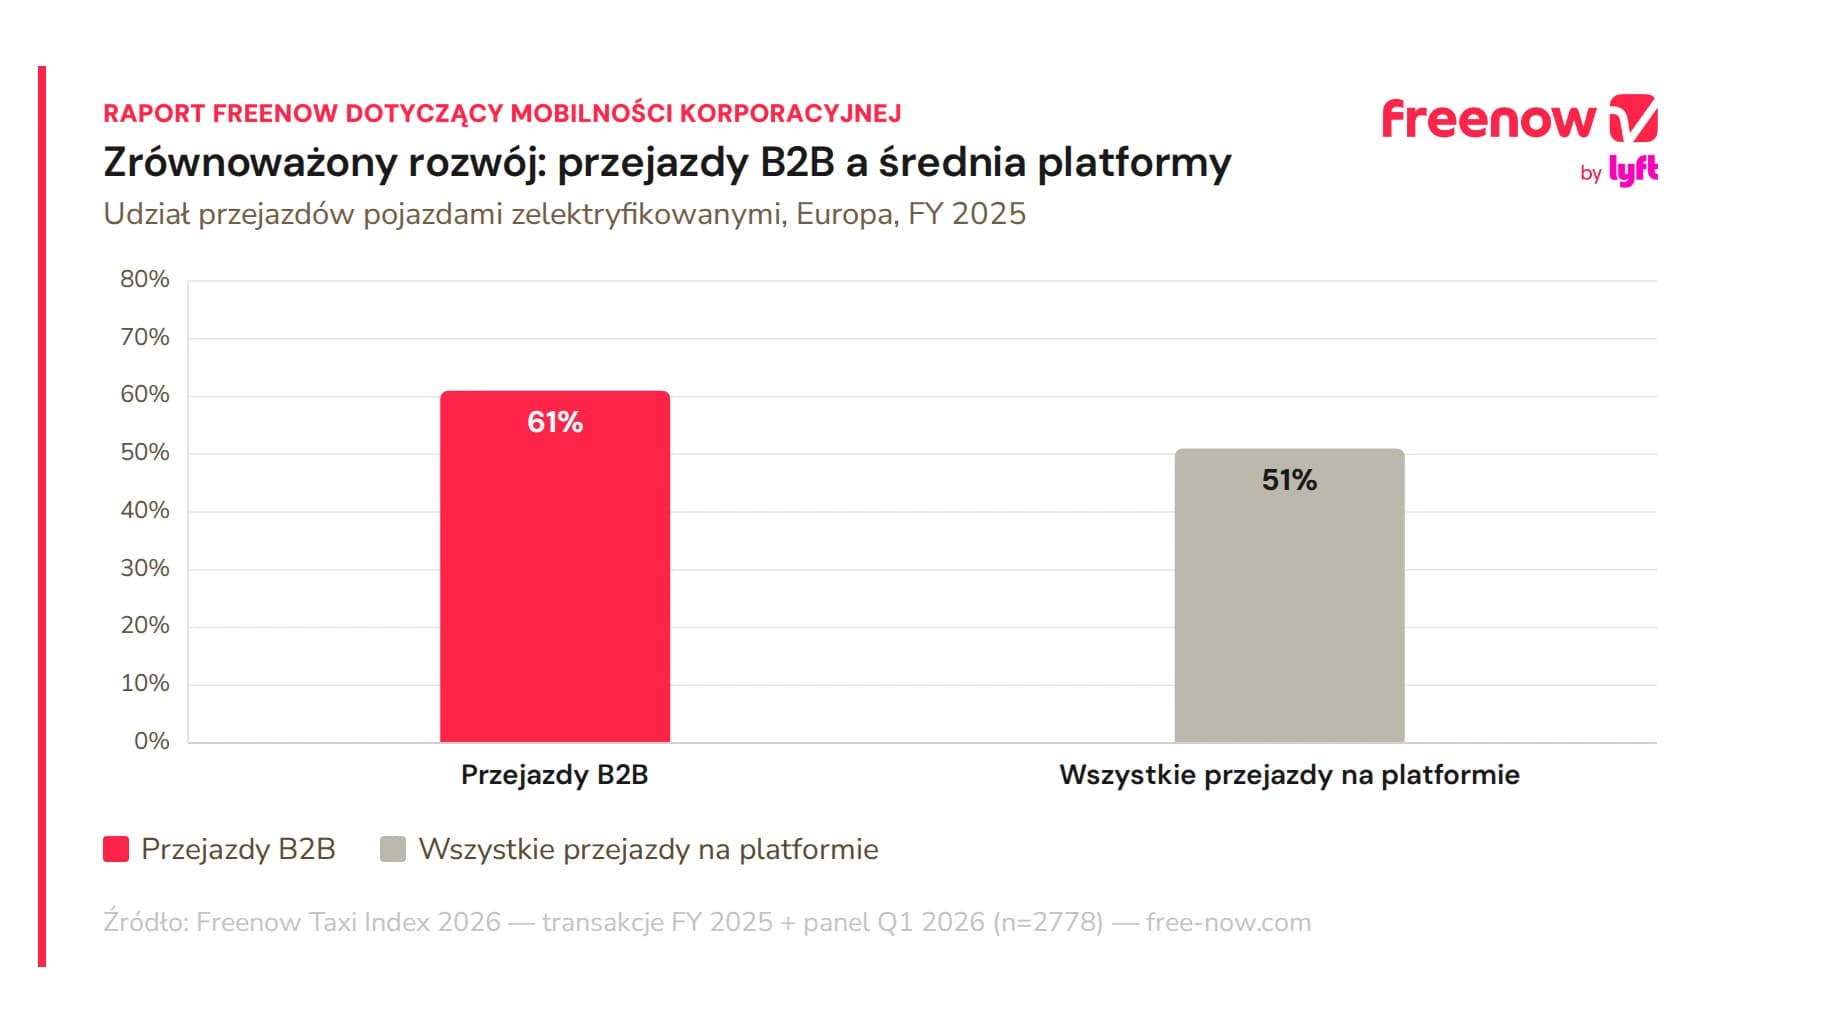
61% przejazdów B2B na europejskiej platformie Freenow w FY 2025 zostało zrealizowanych pojazdami zelektryfikowanymi, przewyższając ogólny wskaźnik platformy (51%) o dziesięć punktów procentowych.
Około 40% wszystkich przejazdów na polskiej platformie Freenow odbywa się obecnie przy użyciu napędów niskoemisyjnych.
55% spośród 1725 kierowców ankietowanych w siedmiu krajach wskazuje lęk przed zasięgiem baterii jako główną barierę w całkowitym przejściu na pojazdy elektryczne.
Przejazdy biznesowe z Freenow w Polsce odzwierciedlają wyraźny trend ku dekarbonizacji transportu miejskiego. W roku fiskalnym 2025 aż 61% wszystkich podróży biznesowych B2B na platformie w Europie odbyło się pojazdami zelektryfikowanymi (hybrydowymi i w pełni elektrycznymi), co jest wynikiem wyższym od średniej dla całej europejskiej platformy wynoszącej 51% W skali całego polskiego rynku udział przejazdów niskoemisyjnych obejmuje obecnie około 40% wszystkich kursów.
Zrównoważona mobilność w Polsce rozwija się dzięki bezpośredniej dostępności ekologicznej floty w aplikacji Freenow, co stwarza przestrzeń dla managerów podróży do wprowadzania formalnych celów ESG.
Rozbudowa parku maszynowego wspiera tę transformację: w 2025 roku 69% nowo zarejestrowanych aut na platformie stanowiły pojazdy zelektryfikowane, a 79% kursów flotą współdzieloną odbyło się z napędem w pełni elektrycznym. Dalsze skalowanie wymaga jednak rozbudowy stacji ładowania, gdyż 55% z 1725 kierowców badanych na siedmiu rynkach europejskich wskazuje obawę o zasięg baterii jako główną barierę pełnej elektryfikacji.
Czym różni się korzystanie z Freenow przez użytkowników B2B i B2C w Polsce?
Użytkownicy B2B odbywają średnio 3,44 przejazdów miesięcznie, podczas gdy wśród klientów indywidualnych odsetek ten wynosił 2,73 w roku fiskalnym 2025. Użytkownicy B2B są również o 33% bardziej lojalni niż użytkownicy spoza sektora korporacyjnego.
Udział profilu biznesowego w Warszawie w roku fiskalnym 2025 wynoszący 22,0% jest najwyższy w Polsce.
4,22 przejazdu na użytkownika B2B miesięcznie odnotowano w Warszawie w FY 2025, co sprawia, że polska stolica dominuje równocześnie pod względem udziału profilu biznesowego i częstotliwości korzystania.
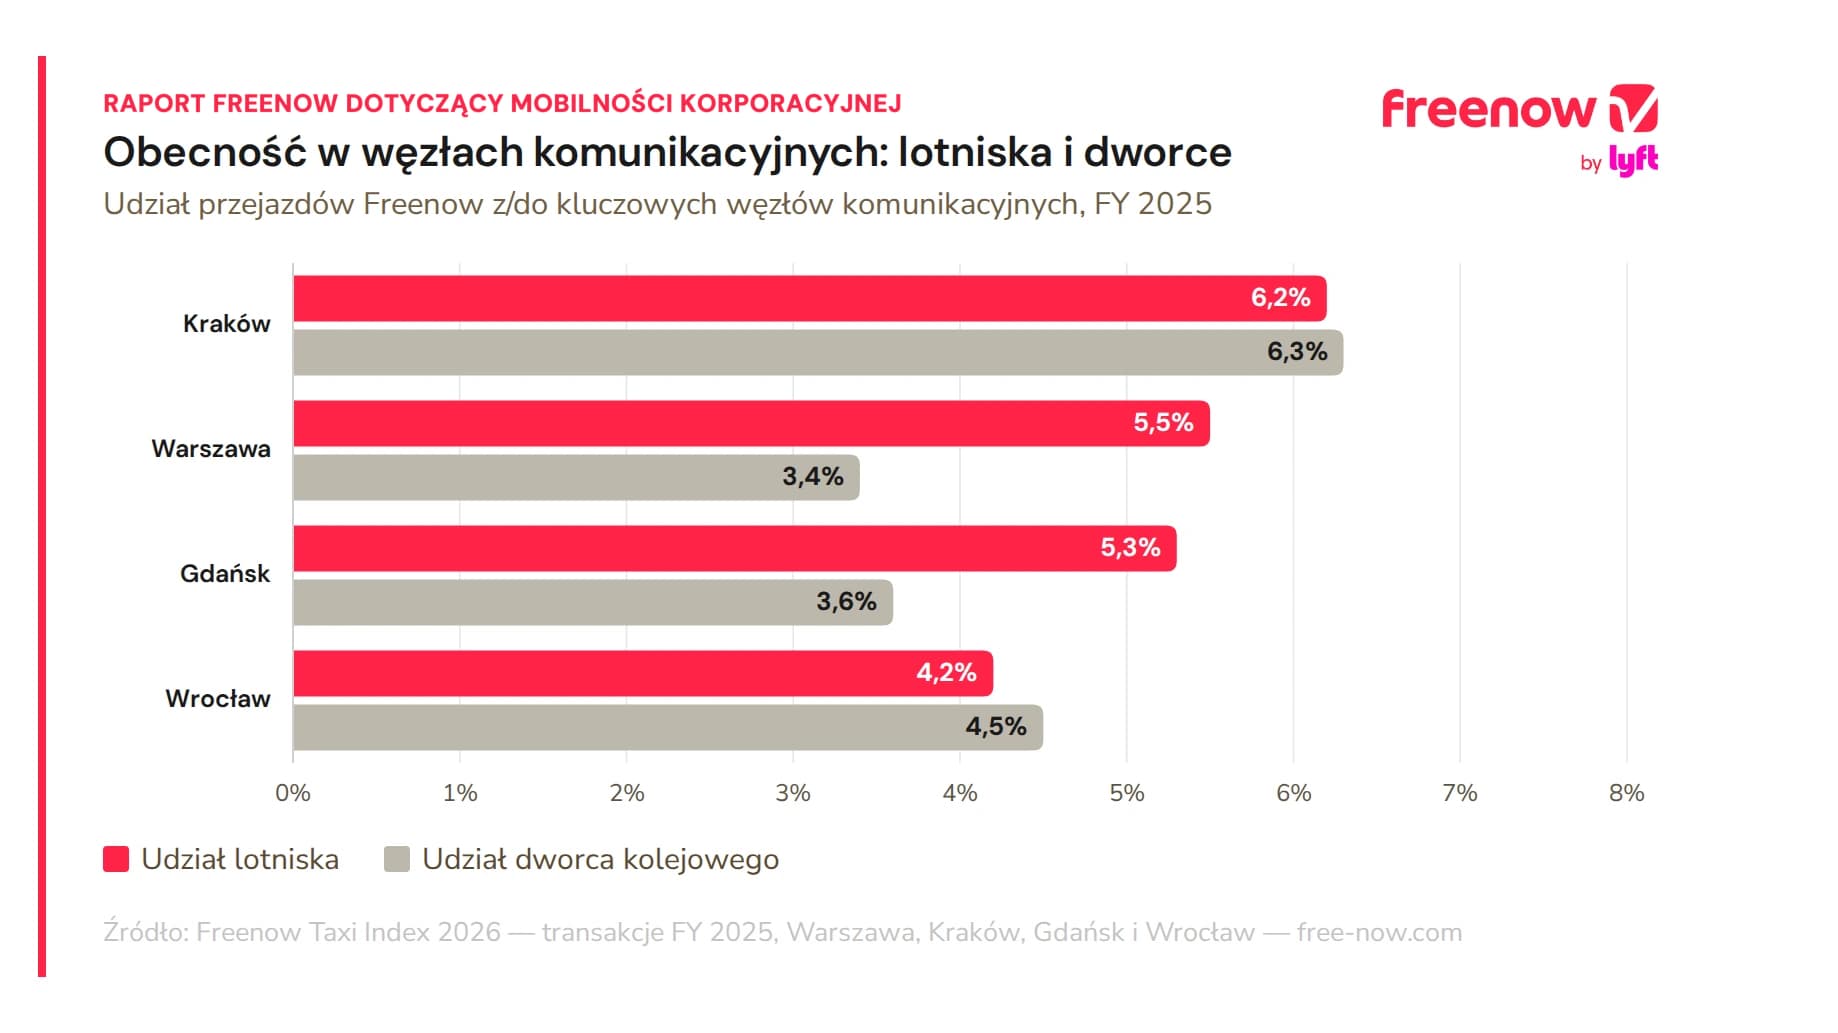
6,2% na lotnisko i 6,3% na dworzec kolejowy notuje Kraków w FY 2025, wykazując najbardziej zrównoważony profil podróży tranzytowych wśród polskich metropolii.
Podróżujący służbowo wykazują znacznie większą regularność i lojalność wobec platformy Freenow niż klienci indywidualni we wszystkich analizowanych krajach. Segment korporacyjny jest o 33% bardziej lojalny dzięki wygodnemu automatycznemu rozliczaniu i integracji profili biznesowych. W roku fiskalnym 2025 użytkownicy B2B realizowali średnio 3,44 podróży miesięcznie, w porównaniu do 2,73 w przypadku pasażerów B2C.
Na polskim rynku bezapelacyjnym liderem mobilności biznesowej pozostaje Warszawa. W roku obrotowym 2025 udział profilu służbowego w stolicy sięgnął aż 22,0%, co stanowi najwyższy wskaźnik penetracji B2B wśród miast w Polsce. Ogólnokrajowa średnia dla Polski uplasowała się na poziomie 19,1%, co dowodzi dużej roli zorganizowanych podróży w kraju.
W przeciwieństwie do rynku włoskiego, gdzie dwa różne ośrodki podzieliły między siebie wskaźniki penetracji i powtarzalności, w Polsce Warszawa przewodzi w obu tych kategoriach jednocześnie. Stolica notuje najwyższą częstotliwość korzystania z platformy z wynikiem 4,22 przejazdu miesięcznie na unikalnego pasażera B2B, wyraźnie wyprzedzając Kraków (2,97), Gdańsk (2,49) oraz Wrocław (2,47).
Rozkład kursów realizowanych do kluczowych węzłów tranzytowych odzwierciedla zróżnicowaną specyfikę poszczególnych ośrodków miejskich. Kraków wyróżnia się najbardziej zrównoważonym profilem komunikacyjnym w Polsce, notując niemal idealną równowagę między ruchem lotniskowym (6,2%) a dworcowym (6,3%). W Warszawie i Gdańsku dominują z kolei transfery na lotniska, podkreślając rolę tych portów w obsłudze krajowego oraz międzynarodowego ruchu służbowego.
Udział profilu B2B
Miasto | Udział profilu B2B |
Warszawa | 22,0% |
Kraków | 17,7% |
Gdańsk | 10,0% |
Wrocław | 8,2% |
Udział lotniska vs Udział dworca kolejowego
Miasto | Udział lotniska | Udział dworca kolejowego |
Kraków | 6,2% | 6,3% |
Warszawa | 5,5% | 3,4% |
Gdańsk | 5,3% | 3,6% |
Wrocław | 4,2% | 4,5% |
Metodologia i przejrzystość danych
Raport bazuje na modelu triangulacji trzech niezależnych źródeł danych, co pozwala na precyzyjne odzwierciedlenie rynku mobilności biznesowej bez polegania wyłącznie na subiektywnych opiniach czy deklaracjach. Pierwszym filarem jest zewnętrzny Brand Tracker, prowadzony w formie kwartalnego badania panelowego od pierwszego kwartału 2025 roku do pierwszego kwartału 2026 roku. Obejmuje on próbę około 400 polskich respondentów na kwartał, dostarczając wskaźników dotyczących świadomości marki, rozważania oferty oraz ogólnych zachowań w zakresie realizacji przejazdów.
Drugi element stanowi panel wewnętrzny Freenow zrealizowany w pierwszym kwartale 2026 roku. Badanie przeprowadzono za pomocą pięciopytaniowej ankiety Qualtrics skierowanej drogą CRM do zweryfikowanych użytkowników, gromadząc 388 odpowiedzi z Warszawy oraz Trójmiasta. Panel ten posłużył do zbadania potrzeb w obszarze automatyzacji rozliczeń, roli organizatora podróży oraz postrzegania profesjonalizmu.
Trzecim źródłem są zanonimizowane dane transakcyjne z całego roku obrotowego 2025. Obejmują one rzeczywiste przejazdy zrealizowane w segmencie biznesowym i hybrydowym na terenie Warszawy, Krakowa, Gdańska oraz Wrocławia. Zestawienie to dostarcza twardych dowodów operacyjnych na temat udziału profili firmowych i powiązań z węzłami komunikacyjnymi. Całość analizy uzyskała pełną akceptację działów compliance oraz ochrony danych osobowych Freenow, a wszelkie informacje są prezentowane wyłącznie w postaci zagregowanych średnich na poziomie miast i kraju, bez przetwarzania danych umożliwiających identyfikację osób.
Porozmawiaj z naszym zespołem
FAQs
Czym jest raport Freenow o mobilności biznesowej dla Polski?
To branżowe opracowanie analityczne z 2026 roku badające rynek miejskich podróży służbowych w Polsce. Raport opiera się na triangulacji danych z zewnętrznego badania Brand Tracker, panelu wewnętrznego z 388 odpowiedziami oraz zanonimizowanych danych transakcyjnych z roku obrotowego 2025 dla Warszawy, Krakowa, Gdańska i Wrocławia.
Jak polscy pasażerowie biznesowi oceniają automatyzację rozliczania wydatków?
W pierwszym kwartale 2026 roku 36% osób podróżujących służbowo w Polsce uznało eliminację ręcznych raportów wydatków za niezbędną lub przydatną. To najniższy wynik spośród sprawdzonych rynków europejskich, co wskazuje na początkową fazę adaptacji i bardzo dużą przestrzeń do rozwoju automatycznych procesów rozliczeniowych w firmach.
Które polskie miasto notuje największą koncentrację przejazdów służbowych?
Warszawa jest bezapelacyjnym liderem zestawienia z udziałem profilu firmowego na poziomie 22,0% w roku obrotowym 2025. To najwyższy odsetek usług B2B wśród wszystkich miast w Polsce.
Jaki odsetek przejazdów biznesowych w Polsce jest zelektryfikowany?
W skali całej europejskiej platformy Freenow 61% przejazdów B2B w roku obrotowym 2025 zrealizowano pojazdami niskoemisyjnymi, co przewyższa ogólną średnią platformy (51%) o dziesięć punktów procentowych. Na polskiej platformie udział kursów zelektryfikowanych sięga obecnie około 40% wszystkich zrealizowanych podróży.
W jakim stopniu klienci biznesowi wykazują wyższą lojalność od pasażerów prywatnych?
Użytkownicy kont firmowych realizują średnio 3,44 podróży miesięcznie, w porównaniu z 2,73 podróży klientów indywidualnych. Reprezentują oni również o 33% wyższy wskaźnik lojalności w segmencie B2B. Zintegrowane narzędzia korporacyjne i centralne rozliczanie znacząco zwiększają regularność usług.